تراجعت واردات مصر من القمح بنسبة 49% خلال يوليو وأغسطس مقارنة بالفترة نفسها من العام الماضي، في وقت تواجه فيه الأسواق اضطرابات في تجارة البحر الأسود وارتفاع مخاطر الشحن والقيود المفروضة على التمويل، بينما تواصل دول شرق إفريقيا تسجيل احتياجات مرتفعة من الحبوب والدقيق.
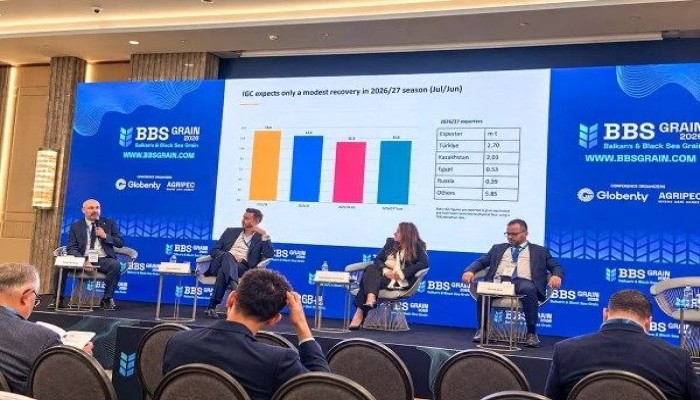
ونشرت مجلة «ميلر» التقرير متناولةً تراجع مشتريات مصر من القمح مع بداية موسم 2026/2027، وتأثير اضطرابات تجارة البحر الأسود في قرارات الشراء، إلى جانب الفرص التي تتيحها الاحتياجات الهيكلية لأسواق شرق إفريقيا أمام موردي الحبوب والدقيق، وفقًا لما أفاد به متحدثون خلال مؤتمر BBS Grain 2026.
واستوردت مصر نحو 1.02 مليون طن من القمح خلال يوليو وأغسطس، مقابل 1.99 مليون طن خلال الفترة نفسها من العام الماضي، وفقًا لما قاله عمرو صيام، المدير التجاري في مؤسسة بشاير للأعلاف والتصدير والاستيراد. وأضاف أن التراجع يعكس تأخر عمليات الشراء، وليس انخفاضًا مماثلًا في احتياجات مصر من القمح.
وقال صيام إن منشأ البحر الأسود استحوذ على نحو 83% من قيمة واردات مصر من القمح خلال الفترة من يناير إلى أغسطس، ما يجعل البلاد أكثر عرضة للتأثر عندما تصبح الشحنات من الموردين التقليديين أكثر صعوبة أو تكلفة.
وأوضح صيام أن توقيت الاضطرابات يمثل عاملًا مهمًا؛ فعندما اندلعت الحرب الروسية الأوكرانية في فبراير 2022، كانت مصر قد أنجزت جزءًا كبيرًا من مشترياتها الموسمية، بينما بدأت الاضطرابات الحالية قرب بداية موسم التسويق، ما ترك المزيد من الواردات المطلوب تدبيرها في وقت تتعرض فيه تكاليف الشحن والتأمين لضغوط متزايدة.
وبدأت مصر الموسم بمخزونات من القمح بلغت 3.7 مليون طن، أي أقل بنحو 11% من متوسط السنوات الخمس الماضية، وفقًا لصيام. وقدر المسؤول حاجة البلاد إلى تأمين 2.3 مليون طن إضافية من القمح لبرنامج الخبز البلدي المدعم، مشيرًا إلى أن توقيت هذه المشتريات ومصادرها سيتوقفان على الأسعار وظروف الشحن.
ورغم زيادة مصر إنتاج القمح المحلي ومشترياتها منه، فإن الإنتاج المحلي لا يستطيع تغطية الاستهلاك السنوي الذي يبلغ نحو 20 مليون طن، بحسب صيام. وقدر نسبة الاكتفاء الذاتي من القمح بنحو 48% خلال موسم 2026/2027، داعيًا إلى تنويع مصادر الشراء مع الحفاظ على علاقات التوريد القائمة.
وقد تمثل فرنسا أحد مصادر الإمدادات الإضافية. وقال صيام إنه علم أن شحنة من القمح الفرنسي تتراوح بين 50 ألفًا و60 ألف طن في طريقها إلى مصر، وهو ما يعكس إمكانية توسيع القاهرة مصادر مشترياتها إذا استمرت اضطرابات شحنات البحر الأسود.
تركيا تبحث عن أسواق أوسع لصادرات الدقيق
واستهل نامق كمال بارلاك، رئيس تحرير مجلة «ميلر»، الجلسة بعرض حول مساعي تركيا لفتح أسواق جديدة لصادرات الدقيق، وقال إن صادرات الدقيق العالمية تراجعت بنسبة 17.5% إلى 11.28 مليون طن خلال عام 2025، مسجلة أدنى مستوى لها خلال عقد. وأوضح أن هذا التراجع لا يعني بالضرورة انخفاض استهلاك الخبز، إذ تنقل بعض الدول احتياجاتها من الدقيق المستورد إلى القمح المستورد مع استثمارها في إنشاء مطاحن محلية.
وتشير توقعات المجلس الدولي للحبوب الصادرة في سبتمبر إلى تعافٍ محدود فقط. ويتوقع المجلس، وفق سنة التسويق الممتدة من يوليو إلى يونيو، ارتفاع تجارة الدقيق العالمية من نحو 11.3 مليون طن خلال موسم 2025/2026 إلى 11.49 مليون طن في موسم 2026/2027، لكنها ستظل دون مستوى 13.4 مليون طن تقريبًا الذي سجلته في موسم 2023/2024.
وتشير توقعات المجلس لموسم 2026/2027 إلى تصدر تركيا صادرات الدقيق بنحو 2.7 مليون طن، تليها كازاخستان بنحو 2.03 مليون طن. وحُولت هذه الأرقام من بيانات المجلس المعبر عنها بمكافئ الحبوب إلى كميات الدقيق الفعلية على أساس معدل استخلاص يبلغ 75%.
وحافظت تركيا على موقعها كأكبر مصدر للدقيق في العالم خلال 2025، بحصة بلغت نحو 20.8% من إجمالي الصادرات العالمية المعلنة، لكن شحناتها تراجعت من مستوى قياسي بلغ 3.66 مليون طن في 2023 إلى 2.34 مليون طن في 2025. وتبلغ الطاقة الإنتاجية المركبة لصناعة الطحن التركية 28.3 مليون طن، فيما يصل متوسط معدل تشغيلها إلى نحو 44%.
ويكشف العراق أهمية تنويع قاعدة العملاء بالنسبة إلى المصدرين. فقد تراجعت حصة العراق من صادرات تركيا من الدقيق من 43% في 2021 إلى 16% في 2025، مع توسع الطحن المحلي وتغير سياسات الاستيراد. وانخفضت شحنات الدقيق التركية إلى العراق بنسبة 61% خلال الفترة من يناير إلى يوليو 2026، لتصل إلى نحو 120 ألف طن.
وأصبحت سوريا أكبر وجهة لصادرات الدقيق التركية، بنحو 300 ألف طن، بينما بلغت الصادرات إلى غانا 105 آلاف طن، وإلى الصومال 104 آلاف طن. ولم يعوض نمو الأسواق الجديدة بالكامل الكميات التي فقدتها تركيا في السوق العراقية، بحسب بارلاك.
وقال بارلاك إن سوقًا واحدة لا تستطيع أن تحل محل العراق فورًا، محددًا منطقة إفريقيا جنوب الصحراء باعتبارها أوضح فرصة إقليمية على المدى القريب، إلى جانب فرص نمو انتقائية في آسيا وأمريكا اللاتينية.
ارتفاع الطلب على القمح والدقيق في شرق إفريقيا
وقدرت آنا ماريا أراكابيوتو، الرئيسة التنفيذية لشركة Walam Global Agri Trading، إجمالي الاحتياجات السنوية من واردات القمح والدقيق في إثيوبيا والسودان وكينيا وتنزانيا بنحو 8 ملايين طن على أساس مكافئ القمح.
وتنتج إثيوبيا نحو 7 ملايين طن من القمح، بينما يصل استهلاكها إلى نحو 8.2 مليون طن، ما يترك فجوة استيرادية تبلغ نحو 1.2 مليون طن، وفقًا لأراكابيوتو. وتهدد قلة الأمطار توقعات إنتاج الموسم الحالي، رغم عدم وضوح حجم التراجع المحتمل حتى الآن.
ولا يمكن لموردي القمح النظر إلى احتياجات إثيوبيا من الواردات بمعزل عن تحديات التمويل والنقل. وتعتمد الدولة غير الساحلية بصورة أساسية على جيبوتي، حيث تتنافس الحبوب مع الأسمدة والزيوت الغذائية وغيرها من السلع على قدرات الأرصفة والتخزين والنقل الداخلي. وتزيد ندرة العملات الأجنبية وتقلبات العملة المحلية من تكاليف الاستيراد، بحسب أراكابيوتو.
وغيّرت الحرب في السودان موازين الواردات. وقدرت أراكابيوتو إنتاج القمح المحلي بنحو 430 ألف طن، مقابل احتياجات غذائية تبلغ نحو 3 ملايين طن، ما يترك احتياجات استيراد مشتركة من القمح والدقيق تقدر بنحو 2.6 مليون طن على أساس مكافئ القمح.
وأدى تضرر المطاحن وتعطل عملياتها إلى زيادة الطلب على الدقيق المستورد، خصوصًا من مصر وتركيا. واستأنفت بعض المطاحن السودانية عملياتها، لكن يصعب تحديد عدد المطاحن العاملة وطاقة تشغيلها، وفقًا لأراكابيوتو. ومع استمرار الصراع، تتوقع بقاء الدقيق المستورد عنصرًا مهمًا في السوق، حتى إذا تحول جزء من الطلب مجددًا نحو قمح الطحن.
وقدرت أراكابيوتو واردات كينيا السنوية من القمح بما يتراوح بين 2.4 و2.5 مليون طن، بينما تتجاوز واردات تنزانيا 1.5 مليون طن. ويصل إجمالي واردات البلدين إلى نحو 4 ملايين طن سنويًا.
وقالت إن موردي البحر الأسود ودول البلطيق يستطيعون المنافسة على أعمال التوريد في شرق إفريقيا، شريطة توفير جودة القمح المناسبة وأحجام السفن الملائمة، والعمل مع شركاء قادرين على إدارة عمليات الدفع والتعامل مع الموانئ والنقل الداخلي.
المشترون يفضلون التغطية قصيرة الأجل والموردين الموثوقين
وقال بيتر ديفور، المؤسس والرئيس التنفيذي لشركة Commo18، إن التقلبات تدفع العديد من المشترين في شمال إفريقيا إلى التركيز على احتياجات الشحن القريبة بدلًا من تغطية احتياجاتهم لفترات طويلة مقدمًا.
ويراقب المستوردون كذلك الأسعار التي يدفعها المشترون في الدول المجاورة والمطاحن المنافسة. وأوضح ديفور أن المطحنة التي تشتري القمح بسعر أعلى بكثير من منافسيها قد تواجه صعوبة في بيع الدقيق بأسعار تنافسية لعدة أشهر، مشيرًا إلى أن السعر النسبي للصفقة لا يقل أهمية عن مدى انخفاض العرض في حد ذاته.
ولا يكفي تقديم عرض سعري قوي بالضرورة بالنسبة إلى الموردين. ويولي المشترون أهمية للعلاقات التجارية القائمة وللأدلة التي تثبت قدرة المورد على تسليم الشحنة، بحسب ديفور.
وأشار إلى مناقصة تونسية حديثة، لم يمنع خلالها عرض أرخص بكثير قدمه مشارك جديد المشتري من حجز شحنات إضافية من موردين آخرين لحماية موقفه من ناحية الإمدادات.
وفي ظل اضطرابات تجارة البحر الأسود، قال ديفور إن بعض المشترين في شمال إفريقيا يتجهون إلى مصادر من شمال وغرب أوروبا، ومنها فرنسا، للحد من مخاطر الشحن والتنفيذ. كما يحافظ هؤلاء المشترون على تغطية قصيرة نسبيًا، في انتظار رؤية أوضح لاتجاهات الأسعار.
وتشير هذه التطورات إلى أن سوق القمح المصرية تواجه في موسم 2026/2027 مزيجًا من تحديات الشراء والشحن والتمويل، في وقت يظل فيه الاعتماد على مصادر البحر الأسود مرتفعًا. وفي المقابل، تفتح احتياجات الأسواق الإفريقية، ولا سيما شرق إفريقيا، فرصًا جديدة أمام موردي القمح والدقيق القادرين على الجمع بين الأسعار التنافسية وسلاسل الإمداد الموثوقة والقدرة على التعامل مع تعقيدات النقل والتمويل.
https://millermagazine.com/blog/egypts-wheat-imports-fall-49;-east-africas-grain-needs-remain-high-7042